Buy-back BTP, il Tesoro riacquista 5 miliardi: cosa significa per chi possiede i titoli
Il Tesoro ha ritirato dal mercato 5 miliardi di euro nominali di tre BTP con scadenza nei primi mesi del 2029. L’operazione non comporta il rimborso anticipato di tutti i titoli: riguarda soltanto le quantità acquistate nell’asta riservata agli Specialisti.
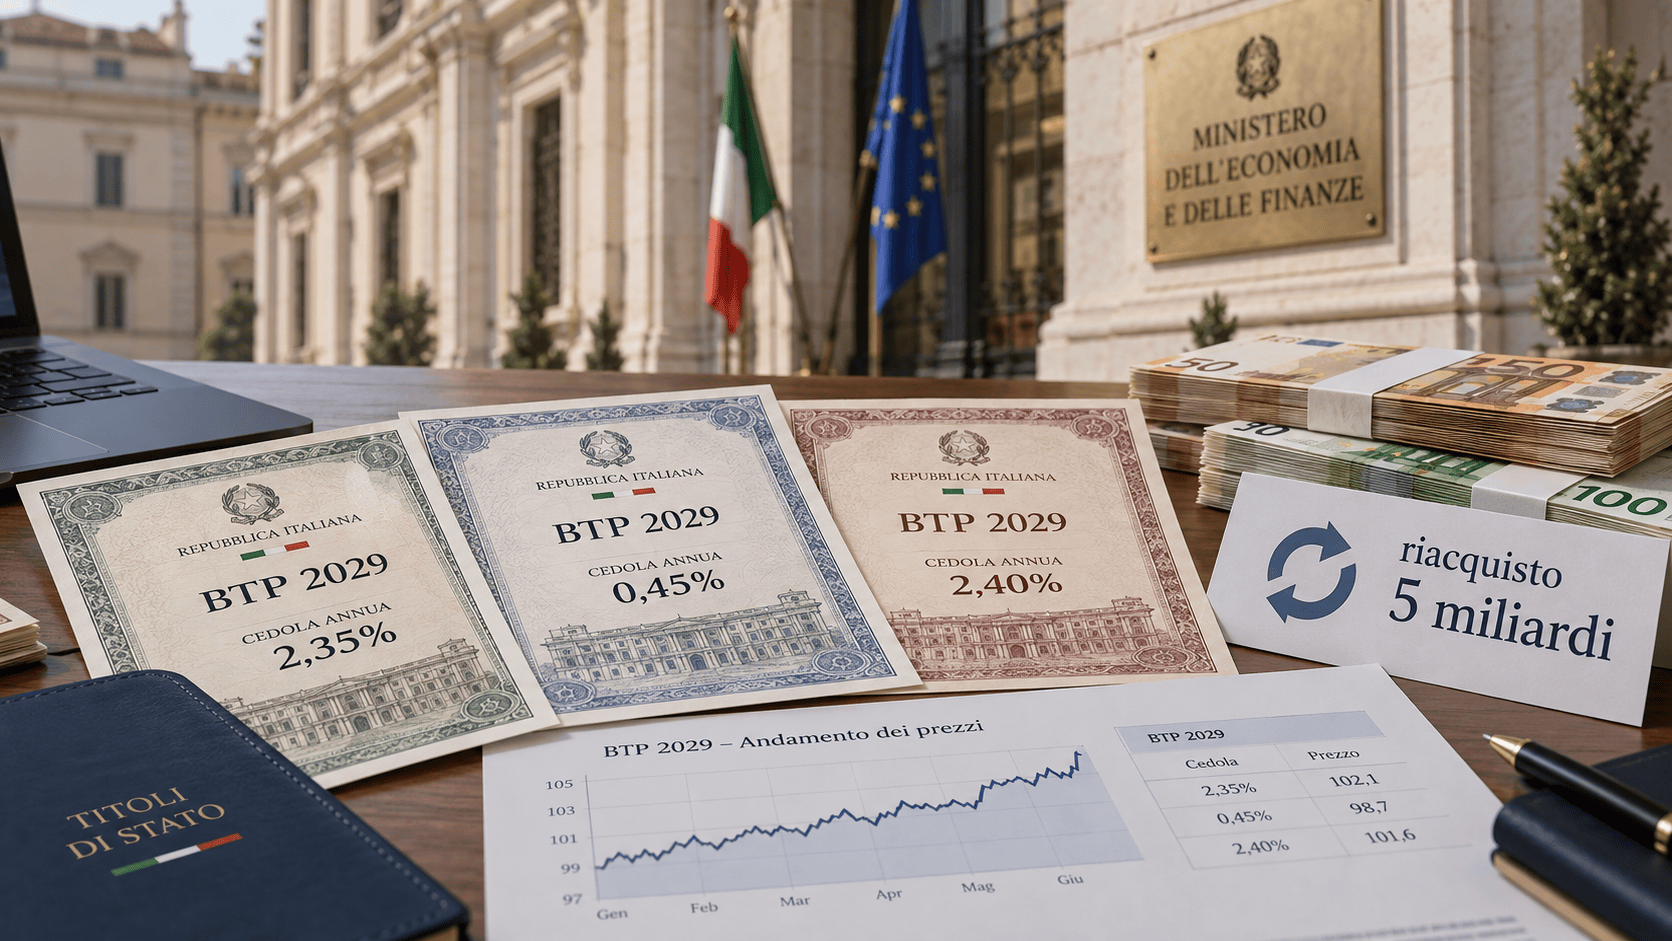
È il valore nominale complessivo accettato dal Tesoro nell’asta del 5 ottobre.
È l’ammontare complessivamente presentato dagli operatori per i tre BTP.
I titoli interessati scadono il 15 gennaio, 15 febbraio e 15 marzo 2029.
I tre BTP riacquistati dal Tesoro
L’asta competitiva del 5 ottobre ha riguardato tre titoli di Stato con scadenze molto ravvicinate. Secondo i risultati pubblicati dopo l’operazione, gli operatori hanno presentato complessivamente poco più di 10 miliardi di euro nominali e il Tesoro ne ha accettati 5 miliardi.
| ISIN | Cedola annua | Scadenza | Offerto | Riacquistato | Residuo |
|---|---|---|---|---|---|
| IT0005660052 | 2,35% | 15 gennaio 2029 | 3,410 mld € | 1,519 mld € | 14,951 mld € |
| IT0005467482 | 0,45% | 15 febbraio 2029 | 3,012 mld € | 1,727 mld € | 15,423 mld € |
| IT0005689960 | 2,40% | 15 marzo 2029 | 3,668 mld € | 1,754 mld € | 15,746 mld € |
La partecipazione non era aperta direttamente ai risparmiatori: l’operazione si è svolta presso la Banca d’Italia ed era riservata agli Specialisti in titoli di Stato. Per il regolamento è stata indicata la data del 7 ottobre 2026.
Il Tesoro aveva inoltre specificato che il riacquisto sarebbe stato finanziato attraverso le eccedenze di cassa disponibili sul proprio Conto disponibilità presso la Banca d’Italia.
Come funziona un buy-back di titoli di Stato
Nel mercato obbligazionario il termine buy-back indica il riacquisto, da parte dell’emittente, di titoli che erano già stati collocati e si trovavano in circolazione.
Applicato ai BTP, significa che il Tesoro utilizza risorse disponibili per acquistare e ritirare anticipatamente una parte dei propri titoli, anziché attendere la loro naturale scadenza.
La distinzione essenziale: con una nuova emissione il Tesoro vende titoli e raccoglie fondi; con un buy-back compie l’operazione opposta, acquistando una parte di titoli già esistenti.
Un concambio è ancora diverso: normalmente prevede il riacquisto di uno o più titoli contestualmente all’emissione di altri titoli. Il buy-back effettuato a ottobre, invece, è stato un riacquisto finanziato con disponibilità di cassa.
Perché il Tesoro interviene sulle scadenze del 2029
I tre BTP selezionati hanno una caratteristica evidente: arrivano a rimborso a distanza di un mese l’uno dall’altro, tra gennaio e marzo 2029. Dopo il buy-back, l’importo nominale che il Tesoro dovrà rimborsare su quelle tre specifiche scadenze risulta inferiore rispetto a prima dell’operazione.
Nella documentazione sulla gestione del debito pubblico, il Ministero dell’Economia indica i riacquisti e i concambi tra gli strumenti utilizzabili per intervenire sul rischio di rifinanziamento, sul profilo temporale dei rimborsi e sull’efficienza del mercato secondario.
- ridurre l’ammontare concentrato su determinate scadenze;
- rimodulare il profilo dei rimborsi futuri;
- utilizzare disponibilità liquide già presenti quando le condizioni lo consentono;
- intervenire sull’efficienza e sulla liquidità di specifici segmenti del mercato.
Dire che il Tesoro ha riacquistato 5 miliardi di BTP non equivale a dire che il debito pubblico italiano si sia automaticamente ridotto di 5 miliardi in termini complessivi. Lo stock del debito dipende dall’insieme di emissioni, rimborsi, fabbisogno e operazioni di cassa. L’effetto direttamente osservabile del buy-back riguarda la riduzione del nominale in circolazione dei tre titoli coinvolti.
Cosa cambia per chi possiede uno dei tre BTP
Il riacquisto non determina il rimborso anticipato di tutti i titoli con gli stessi codici ISIN. Sono state cedute al Tesoro soltanto le quantità accettate nell’asta; il resto continua a essere negoziato e segue le condizioni originarie dell’emissione.
Per un investitore che possiede ancora uno dei tre BTP, quindi, cedola e data di scadenza non vengono modificate dal buy-back. A cambiare è l’ammontare complessivamente presente sul mercato.
Dopo l’operazione risultano ancora in circolazione circa 14,951 miliardi del titolo con scadenza gennaio 2029, 15,423 miliardi di quello di febbraio e 15,746 miliardi del BTP con scadenza marzo 2029.
Il buy-back farà salire il prezzo dei BTP?
Non esiste una relazione automatica. La riduzione del circolante può incidere sulle caratteristiche della negoziazione e sulla liquidità di un titolo, ma non consente da sola di prevederne l’andamento.
Il prezzo sul mercato secondario continua a dipendere, tra gli altri fattori, dai tassi d’interesse, dalle aspettative di inflazione, dai rendimenti richiesti dagli investitori, dalla durata residua e dalle condizioni generali del mercato obbligazionario.
Il buy-back non rappresenta quindi, preso isolatamente, né una garanzia di rialzo delle quotazioni né un’indicazione per acquistare o vendere uno dei titoli interessati.
Buy-back e nuovi BTP Valore di ottobre sono operazioni diverse
Il riacquisto dei tre BTP 2029 non va confuso con il nuovo collocamento retail programmato dal Tesoro per la seconda metà di ottobre.
Dal 19 al 23 ottobre 2026, salvo chiusura anticipata, è previsto infatti il collocamento contemporaneo di BTP Valore e BTP Valore Insieme, entrambi destinati ai risparmiatori individuali e affini. I tassi minimi garantiti sono attesi per il 16 ottobre.
Buy-back BTP
- il Tesoro acquista titoli già esistenti;
- l’asta è riservata agli Specialisti;
- riguarda tre BTP con scadenza nel 2029;
- riduce il loro ammontare in circolazione;
- l’asta si è svolta il 5 ottobre.
BTP Valore e BTP Valore Insieme
- sono nuove emissioni del Tesoro;
- sono rivolte al mercato retail;
- hanno durata di cinque anni;
- adottano modalità differenti di pagamento degli interessi;
- il collocamento è previsto dal 19 al 23 ottobre.
Per calendario, caratteristiche e aggiornamenti sul nuovo collocamento è disponibile l’approfondimento NewsPrisma dedicato al BTP Valore ottobre 2026 .
Domande frequenti sul buy-back BTP
Il Tesoro ha rimborsato anticipatamente tutti e tre i BTP?
No. Sono stati riacquistati complessivamente 5 miliardi nominali. Le quantità non cedute al Tesoro restano in circolazione fino alla rispettiva scadenza, salvo eventuali future operazioni.
Un piccolo risparmiatore poteva aderire direttamente all’asta?
No. L’asta competitiva era riservata agli operatori riconosciuti come Specialisti in titoli di Stato.
Perché sono stati selezionati proprio titoli con scadenza nel 2029?
Il comunicato sull’operazione non attribuisce una motivazione distinta a ciascun BTP. È però un fatto che le tre scadenze siano concentrate tra gennaio e marzo 2029; la gestione del profilo dei rimborsi e del rischio di rifinanziamento rientra tra le finalità generali che il Tesoro associa alle operazioni di riacquisto.
La riduzione dei titoli in circolazione garantisce un aumento del prezzo?
No. La quotazione dipende dall’insieme delle condizioni di mercato e non può essere prevista sulla sola base del buy-back.
Cosa lascia in concreto l’operazione del Tesoro
Il dato rilevante del buy-back non è una modifica delle condizioni applicate ai risparmiatori, ma la riduzione anticipata del nominale in circolazione su tre scadenze ravvicinate del 2029.
L’operazione rientra quindi negli strumenti di gestione del debito già utilizzati dal Tesoro per intervenire sulla distribuzione dei rimborsi e sulle esigenze del mercato. Per gli investitori retail, invece, l’appuntamento distinto da seguire nelle prossime settimane è il doppio collocamento BTP Valore previsto dal 19 ottobre.
Fonti e documentazione
Le informazioni contenute in questo articolo hanno finalità esclusivamente giornalistiche e informative e non costituiscono consulenza finanziaria, raccomandazione d’investimento o invito all’acquisto o alla vendita di strumenti finanziari.
Lascia un commento