News • Analisi • Approfondimenti
Domenica 4 Ottobre 2026

Categoria: Economia

  • Comuni in dissesto, oltre l’80% dei casi in 3 regioni del Sud

    Comuni in dissesto, oltre l’80% dei casi in 3 regioni del Sud

    Economia

    Comuni in dissesto finanziario: l’80,4% dei dissesti degli ultimi cinque anni in Campania, Calabria e Sicilia

    Campania, Calabria e Sicilia concentrano più di quattro dissesti comunali su cinque dichiarati in Italia nell’ultimo quinquennio . La Relazione della Corte dei conti fotografa una crisi finanziaria fortemente concentrata nel Mezzogiorno.
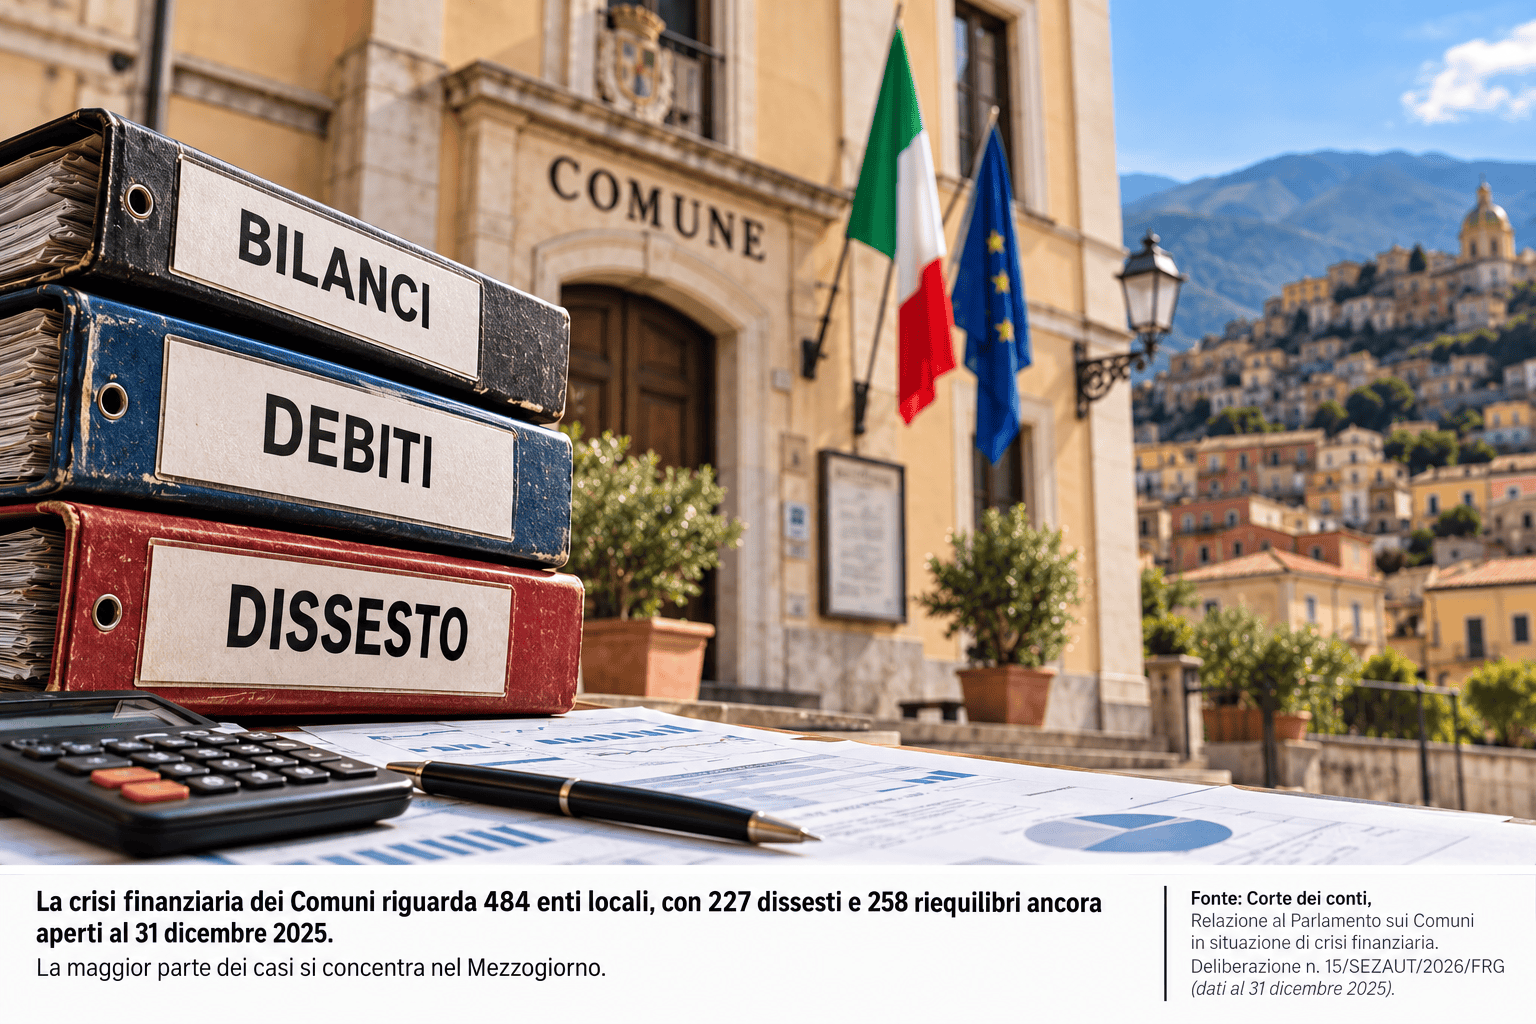
    Crisi finanziaria dei Comuni italiani
    80,4% Dissesti dell’ultimo quinquennio

    È la quota dei dissesti dichiarati in Italia negli ultimi cinque anni concentrata in Campania, Calabria e Sicilia.

    485 Procedure ancora aperte

    Al 31 dicembre 2025 riguardano 484 enti locali, pari al 6,1% dei Comuni italiani.

    6,2 mld Massa passiva stimata

    Le crisi finanziarie considerate coinvolgono territori nei quali vivono circa 6,5 milioni di persone.

    La crisi finanziaria dei Comuni italiani riguarda una quota minoritaria degli enti locali, ma presenta una fortissima concentrazione territoriale.

    È quanto emerge dalla Relazione sui Comuni in situazione di crisi finanziaria approvata dalla Sezione delle Autonomie della Corte dei conti con la deliberazione n. 15/SEZAUT/2026/FRG e aggiornata al 31 dicembre 2025.

    Sicilia, Calabria e Campania raccolgono insieme il 63,6% delle procedure di crisi complessivamente attivate e l’80,4% dei dissesti dichiarati negli ultimi cinque anni.

    Il dato dell’80,4% non indica che otto Comuni su dieci di Campania, Calabria e Sicilia siano oggi in dissesto. Indica invece la quota dei dissesti dichiarati in tutta Italia nell’ultimo quinquennio che si concentra complessivamente nelle tre regioni.

    Quanti Comuni italiani sono in dissesto o riequilibrio finanziario

    Alla fine del 2025 risultano 485 procedure ancora aperte e in corso, riferite a 484 enti locali.

    227 procedure di dissesto finanziario ancora aperte al 31 dicembre 2025.
    258 procedure di riequilibrio finanziario pluriennale ancora in corso.
    6,1% quota dei Comuni italiani interessati dalle procedure aperte.

    Nei territori interessati vivono circa 6,5 milioni di abitanti, mentre la massa passiva complessivamente stimata raggiunge 6,2 miliardi di euro.

    Allargando l’analisi all’intero periodo considerato dalla Corte dei conti, le procedure attivate sul territorio nazionale sono state 1.448: 818 dissesti e 630 riequilibri, riferiti complessivamente a 1.033 Comuni.

    Calabria, Sicilia e Campania concentrano le maggiori criticità

    Le differenze territoriali diventano ancora più evidenti considerando quanti Comuni di ogni regione hanno sperimentato almeno una procedura di crisi finanziaria.

    54,2% dei Comuni della Calabria ha sperimentato almeno una procedura di crisi.
    41,4% dei Comuni della Sicilia ha registrato almeno una procedura.
    39,1% dei Comuni della Campania è stato interessato da almeno una procedura.

    Seguono Puglia con il 28,4%, Lazio con il 24,1%, Molise con il 23,5% e Basilicata con il 22,1%. Nelle regioni del Centro-Nord l’incidenza complessiva risulta invece molto più contenuta.
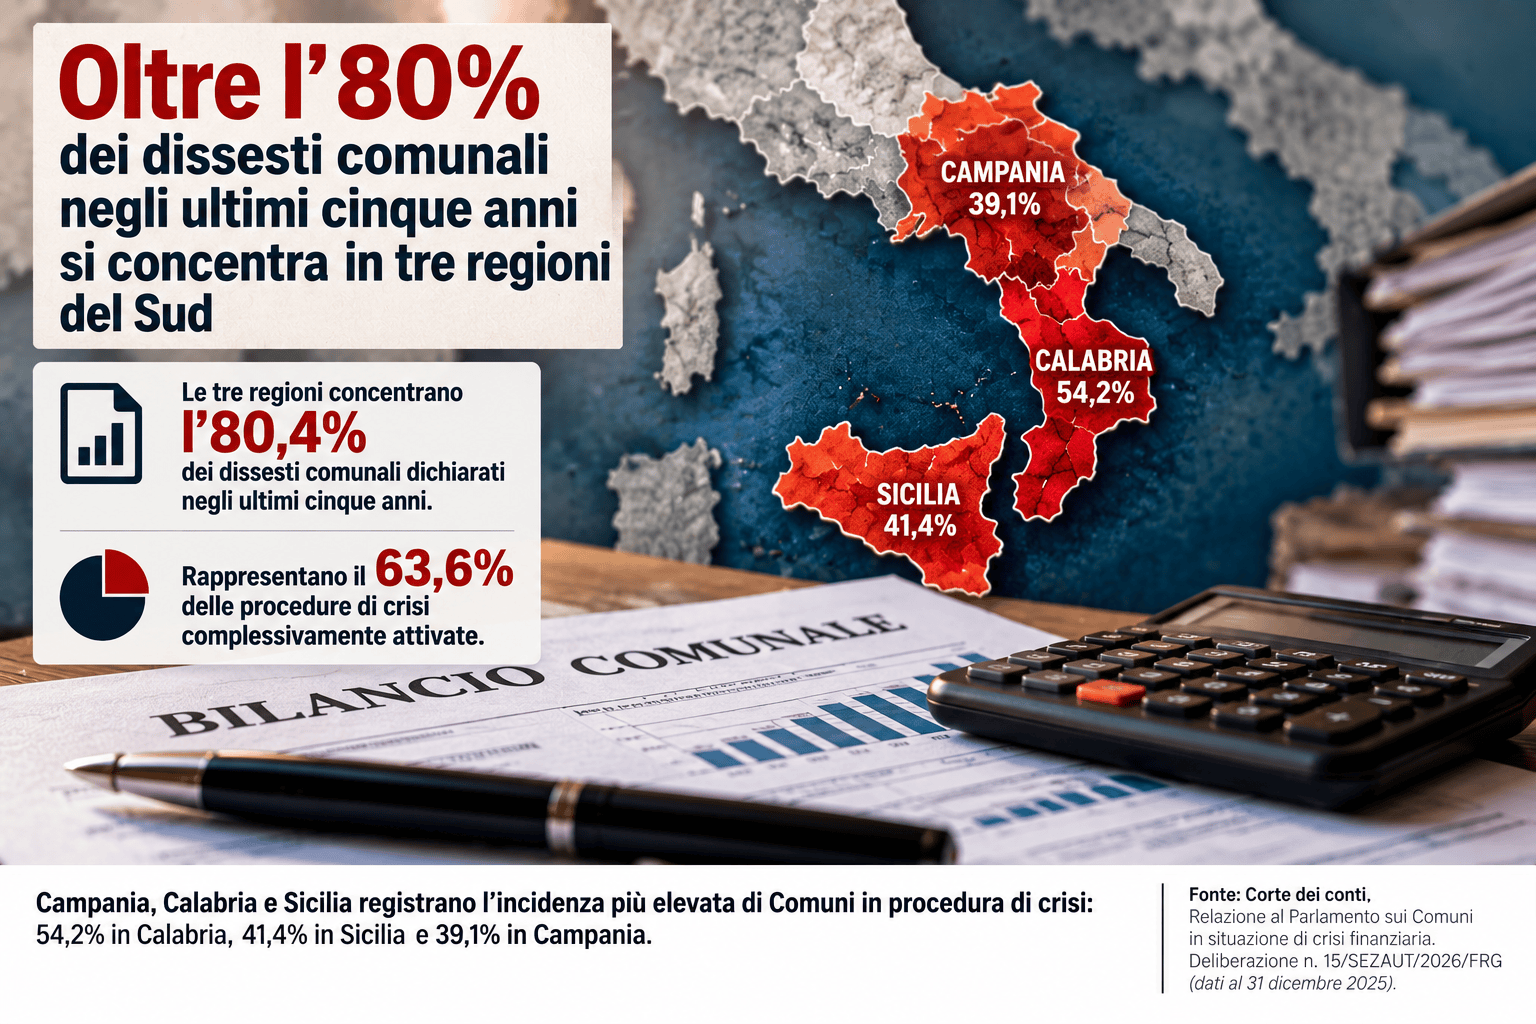
    Dissesti comunali nel Sud Italia
    Come leggere correttamente le percentuali

    Il 54,2%, il 41,4% e il 39,1% descrivono la quota di Comuni delle rispettive regioni che hanno sperimentato almeno una procedura nel periodo analizzato. L’80,4% misura invece la concentrazione geografica dei dissesti dichiarati in Italia nell’ultimo quinquennio.

    Che cosa significa per un Comune dichiarare il dissesto finanziario

    Il dissesto finanziario è disciplinato dal Testo unico delle leggi sull’ordinamento degli enti locali, il TUEL.

    L’articolo 244 stabilisce che lo stato di dissesto ricorre quando l’ente non è in grado di garantire l’assolvimento delle funzioni e dei servizi indispensabili oppure quando non può far fronte, attraverso gli strumenti ordinari previsti dalla legge, a crediti liquidi ed esigibili di terzi.

    La formale dichiarazione è invece regolata dall’articolo 246 del TUEL: la deliberazione viene adottata dal consiglio dell’ente locale, deve valutare le cause della crisi ed è accompagnata da una dettagliata relazione dell’organo di revisione economico-finanziaria.

    Una volta adottata, la deliberazione dello stato di dissesto non è revocabile. La procedura apre quindi un percorso specifico per affrontare le passività pregresse e ricostruire condizioni finanziarie sostenibili.

    Dissesto e riequilibrio finanziario non sono la stessa procedura

    Nei dati della Corte dei conti compaiono due strumenti distinti: il dissesto finanziario e la procedura di riequilibrio finanziario pluriennale.

    Il riequilibrio, disciplinato dall’articolo 243-bis del TUEL, può essere utilizzato da Comuni e Province in presenza di squilibri strutturali in grado di provocare il dissesto quando le normali misure di riequilibrio non risultano sufficienti.

    L’ente approva in questo caso un piano pluriennale contenente le misure necessarie per superare gli squilibri, ripianare il disavanzo e affrontare le passività individuate.

    Il dissesto interviene invece quando ricorrono le condizioni più gravi individuate dall’articolo 244. Per questo le due procedure non devono essere utilizzate come sinonimi quando si interpretano i dati nazionali.

    Il risanamento dei Comuni resta una delle criticità

    La distribuzione territoriale non è l’unico elemento evidenziato dalla magistratura contabile. La relazione richiama anche l’efficacia e la durata delle procedure di risanamento.

    16,1% dei riequilibri avviati risulta formalmente concluso.
    35,2% dei riequilibri considerati è sfociato successivamente nel dissesto.
    99 dei 227 dissesti ancora attivi hanno superato il quinquennio.

    Dei 23 dissesti dichiarati nel 2025, 14 erano stati preceduti da un riequilibrio non andato a buon fine.

    La Corte evidenzia inoltre che soltanto il 17,1% dei dissesti conclusi dal 2007 è terminato entro il quinquennio previsto. La durata delle procedure diventa quindi un indicatore importante per valutare la capacità del risanamento di riportare gli enti verso un equilibrio effettivamente stabile.

    Perché le crisi finanziarie si concentrano negli stessi territori

    La forte concentrazione geografica porta la Corte dei conti a leggere il fenomeno oltre le sole decisioni del singolo Comune.

    Secondo la magistratura contabile, nei territori maggiormente coinvolti entrano in gioco anche fattori economici, sociali, organizzativi e istituzionali , insieme alle differenti capacità dei sistemi territoriali di prevenire e affrontare gli squilibri.

    Contano la capacità di riscossione delle entrate, la gestione delle passività accumulate, l’organizzazione amministrativa e la sostenibilità nel tempo dei costi necessari per garantire i servizi.

    Non è una semplice classifica dei Comuni

    Le percentuali regionali descrivono la distribuzione delle procedure, ma non permettono da sole di attribuire una causa unica alla crisi finanziaria di ciascun ente. Ogni situazione deve essere valutata alla luce dei bilanci, delle passività e del contesto amministrativo specifico.

    Cosa significa la crisi finanziaria per cittadini e servizi comunali

    I numeri della relazione non riguardano soltanto i bilanci degli enti locali. Nei Comuni interessati dalle procedure vivono circa 6,5 milioni di persone.

    Un’amministrazione in crisi deve affrontare contemporaneamente la gestione delle passività accumulate, il recupero degli equilibri di bilancio e la necessità di mantenere le funzioni e i servizi che la normativa considera indispensabili.

    La massa passiva stimata in 6,2 miliardi di euro rappresenta quindi la dimensione finanziaria di un problema che può prolungarsi nel tempo, soprattutto quando le procedure di risanamento non riescono a chiudersi nei tempi previsti.

    Proprio per questo, la relazione richiama la necessità di rafforzare la prevenzione delle crisi e di rendere gli interventi più aderenti alle caratteristiche dei territori e degli enti coinvolti.

    FAQ sui Comuni in dissesto finanziario

    Quali regioni hanno la maggiore incidenza di Comuni in crisi finanziaria?

    La maggiore incidenza si registra in Calabria con il 54,2%, seguita dalla Sicilia con il 41,4% e dalla Campania con il 39,1%, considerando i Comuni che hanno sperimentato almeno una procedura.

    Quanti Comuni italiani hanno una procedura di crisi ancora aperta?

    Al 31 dicembre 2025 risultano 485 procedure aperte relative a 484 enti locali: 227 dissesti e 258 riequilibri. Gli enti coinvolti rappresentano circa il 6,1% dei Comuni italiani.

    L’80,4% dei Comuni di Campania, Calabria e Sicilia è in dissesto?

    No. L’80,4% indica la quota dei dissesti dichiarati in Italia negli ultimi cinque anni che si concentra complessivamente nelle tre regioni.

    Qual è la differenza tra dissesto e riequilibrio finanziario?

    Sono procedure diverse. Il dissesto è regolato dagli articoli 244 e seguenti del TUEL, mentre il riequilibrio finanziario pluriennale è disciplinato dall’articolo 243-bis e riguarda enti con squilibri strutturali che possono condurre al dissesto.

    Quando un Comune può essere considerato in dissesto finanziario?

    Secondo l’articolo 244 del TUEL, lo stato di dissesto ricorre quando l’ente non può garantire funzioni e servizi indispensabili oppure non può far fronte a determinati crediti liquidi ed esigibili con gli strumenti ordinari previsti dalla legge.

    Enti locali e finanza pubblica: seguire i dati oltre i titoli

    Segui NewsPrisma per gli aggiornamenti sui conti degli enti locali, sulla finanza pubblica e sui dati economici che incidono sui territori e sui servizi.
  • Grecia chiede all’UE più flessibilità fiscale contro il caro energia

    Grecia chiede all’UE più flessibilità fiscale contro il caro energia

    Economia

    Grecia chiede all’UE più flessibilità fiscale contro il caro energia

    La Grecia chiede all’Unione Europea maggiore flessibilità fiscale per consentire agli Stati membri di adottare nuove misure a sostegno di famiglie e imprese colpite dal caro energia.

    Grecia, energia, euro e Unione Europea in un'illustrazione con indicazione AI
    01 Più spazio fiscale

    Atene chiede margini aggiuntivi per alcune misure temporanee contro l’aumento dei prezzi energetici.

    02 Spesa netta e IVA

    Le proposte riguardano l’indicatore della spesa netta e le maggiori entrate IVA derivanti dall’inflazione energetica.

    03 Non solo bonus

    La flessibilità già prevista per la sicurezza energetica non copre automaticamente qualsiasi sussidio alle bollette.

    La richiesta arriva dal primo ministro greco Kyriakos Mitsotakis, che ha sollecitato Bruxelles a individuare ulteriore spazio all’interno delle regole fiscali europee senza compromettere la sostenibilità dei conti pubblici.

    La posizione di Atene è contenuta in una lettera del 30 settembre inviata alla presidente della Commissione europea Ursula von der Leyen e trasmessa anche al presidente dell’Eurogruppo Kyriakos Pierrakakis.

    Secondo quanto riportato da Euronews, Mitsotakis ritiene che il nuovo shock sui prezzi energetici stia durando più a lungo del previsto e che sia quindi necessario ampliare gli strumenti a disposizione dei governi europei.

    La Grecia propone due interventi principali: consentire che, entro determinati limiti, alcune misure nazionali temporanee di sostegno a cittadini e imprese siano escluse dal calcolo dell’indicatore della spesa netta e permettere agli Stati di tenere conto delle maggiori entrate IVA generate dall’inflazione energetica superiore alle attese.

    Cosa chiede la Grecia a Bruxelles

    L’obiettivo del governo greco è ottenere un maggiore margine di manovra per finanziare interventi destinati ad attenuare l’impatto dell’aumento dei prezzi dell’energia su famiglie e attività economiche.

    La prima proposta riguarda l’indicatore della spesa netta, uno degli elementi centrali del nuovo quadro europeo di governance economica.

    Atene chiede che alcune misure temporanee adottate per fronteggiare lo shock energetico possano, entro un limite da definire, non incidere pienamente sul calcolo utilizzato per verificare il rispetto del percorso di spesa concordato con Bruxelles.

    La seconda proposta riguarda invece le entrate fiscali. Il governo greco vorrebbe consentire agli Stati membri di tenere conto delle entrate IVA aggiuntive generate quando l’aumento dei prezzi dell’energia risulta superiore alle previsioni iniziali.

    Se queste proposte venissero accolte a livello europeo, i governi potrebbero disporre di un maggiore spazio fiscale per contrastare il caro energia , senza modificare necessariamente gli obiettivi generali di sostenibilità delle finanze pubbliche.

    Mitsotakis ha sottolineato come l’aumento dei costi dell’energia possa trasferirsi progressivamente sui trasporti, sulle attività produttive e, infine, sui prezzi pagati dai consumatori.

    Monitoraggio delle misure

    Il governo greco ha annunciato che valuterà con cadenza quindicinale l’evoluzione della situazione e l’adeguatezza degli interventi, mantenendo come obiettivi sia il sostegno ai cittadini sia la stabilità dei conti pubblici.

    Cosa prevede già la flessibilità fiscale UE per la sicurezza energetica

    La richiesta della Grecia si inserisce in un quadro nel quale l’Unione Europea ha già previsto la possibilità di utilizzare una specifica forma di flessibilità fiscale per determinate spese legate alla sicurezza e alla resilienza energetica .

    Il meccanismo consente agli Stati membri, su richiesta e nel rispetto della procedura prevista a livello europeo, di estendere l’ambito della clausola di salvaguardia nazionale utilizzata per l’aumento delle spese per la difesa anche a determinate misure energetiche.

    Gli interventi ammissibili devono contribuire alla riduzione della dipendenza europea dai combustibili fossili importati e al rafforzamento strutturale della sicurezza energetica.

    0,3% del PIL all’anno: margine massimo previsto per determinate misure energetiche nel periodo 2026-2028.
    0,6% del PIL: limite cumulativo previsto nello stesso periodo.
    1,5% del PIL: tetto generale della maggiore spesa ammissibile nell’ambito della clausola nazionale.

    La Commissione ha precisato che, per gli Stati che abbiano già utilizzato integralmente il margine disponibile per la difesa, un eventuale superamento della soglia richiederebbe un’ulteriore valutazione della sostenibilità fiscale.

    La flessibilità UE non riguarda automaticamente bonus e sussidi

    La flessibilità fiscale per la sicurezza energetica non copre automaticamente qualsiasi bonus, sussidio o intervento destinato a ridurre le bollette.

    Il meccanismo riguarda specifiche misure capaci di rafforzare la resilienza strutturale del sistema energetico e di ridurre la dipendenza dai combustibili fossili importati.

    Gli eventuali interventi emergenziali destinati a sostenere famiglie e imprese contro l’aumento dei prezzi dell’energia dovrebbero essere temporanei e mirati, ma non diventano automaticamente ammissibili alla flessibilità fiscale prevista per la sicurezza energetica.

    È proprio su questo punto che interviene la nuova iniziativa di Mitsotakis.

    Atene chiede infatti di creare maggiore spazio anche per alcune misure temporanee direttamente destinate a proteggere consumatori e imprese dai rincari , consentendo entro determinati limiti un trattamento più favorevole nel calcolo della spesa netta.

    La posizione della Grecia sulla clausola di salvaguardia

    Nel settembre 2026 la Commissione europea ha raccomandato al Consiglio di ampliare alla sicurezza energetica l’ambito della clausola di salvaguardia nazionale già attiva per la Grecia per le maggiori spese legate alla difesa.

    La distinzione importante

    La procedura riguarda quindi l’ estensione di una flessibilità già esistente , e non l’attivazione ex novo della clausola nazionale per la Grecia.

    La nuova proposta presentata da Mitsotakis va però oltre questo meccanismo.

    Il governo greco chiede infatti che venga valutata una forma di flessibilità aggiuntiva anche per specifiche misure temporanee adottate direttamente per limitare l’impatto del caro energia su famiglie e imprese .

    Caro energia, il difficile equilibrio tra aiuti e conti pubblici

    Il nodo per Bruxelles è trovare un equilibrio tra la necessità di proteggere cittadini e attività economiche dallo shock energetico e quella di mantenere sotto controllo deficit e debito pubblico.

    La Commissione europea ha sottolineato che gli interventi emergenziali contro l’aumento dei prezzi dell’energia dovrebbero essere temporanei, mirati e compatibili con la sostenibilità fiscale .

    Misure troppo ampie e generalizzate potrebbero aumentare la spesa pubblica senza ridurre strutturalmente la vulnerabilità europea alle oscillazioni dei prezzi dei combustibili fossili.

    Per Atene la questione assume un peso particolare anche alla luce delle condizioni della sua economia.

    1,8% crescita del PIL greco stimata per il 2026.
    3,7% inflazione prevista per la Grecia nel 2026.
    140,7% rapporto debito/PIL previsto per il 2026.

    Nelle previsioni economiche di primavera pubblicate il 21 maggio 2026, la Commissione europea ha stimato per la Grecia una crescita del PIL dell’1,8% nel 2026, in rallentamento rispetto al 2,1% del 2025.

    L’inflazione è invece prevista al 3,7%, con il rincaro dell’energia indicato tra i principali fattori di pressione sul reddito reale delle famiglie.

    Sul fronte dei conti pubblici, Bruxelles prevede una progressiva riduzione del rapporto debito/PIL, dal 146,1% del 2025 al 140,7% nel 2026, fino al 134,4% nel 2027.

    La richiesta di maggiore flessibilità fiscale deve quindi conciliarsi con l’obiettivo di continuare a ridurre il peso del debito pubblico.

    Le proposte della Grecia aprono un nuovo confronto nell’UE

    La richiesta di Atene riporta al centro del dibattito europeo una questione già emersa durante le precedenti crisi energetiche: quanto spazio concedere ai bilanci nazionali quando l’aumento dei prezzi deriva da shock esterni e da tensioni geopolitiche.

    Finora la flessibilità europea legata all’energia si è concentrata soprattutto su interventi capaci di rafforzare strutturalmente la sicurezza energetica dell’UE e di ridurre la dipendenza dai combustibili fossili importati.

    La proposta greca introduce un elemento ulteriore: creare margini specifici anche per alcune misure temporanee di sostegno a consumatori e imprese , limitandone entro determinate condizioni l’impatto sull’indicatore europeo della spesa netta.

    Secondo Euronews, Mitsotakis si aspetta che la questione venga affrontata anche durante la riunione dei ministri europei dell’Energia prevista a Bruxelles nel corso di ottobre.

    Il confronto non riguarda soltanto la Grecia.

    Anche l’Italia ha avviato nel settembre 2026 una procedura per utilizzare la flessibilità europea anche per misure legate alla sicurezza energetica, mentre il governo italiano ha sollevato il tema di un maggiore margine fiscale davanti ai nuovi rincari.

    Le prossime decisioni europee dovranno quindi chiarire non soltanto quanto spazio fiscale aggiuntivo possa essere concesso agli Stati membri, ma soprattutto quali misure possano beneficiarne e a quali condizioni .

    FAQ sulla richiesta della Grecia e sulla flessibilità fiscale UE

    Cosa ha chiesto la Grecia all’Unione Europea?

    Il governo greco ha chiesto una maggiore flessibilità all’interno del quadro fiscale europeo per permettere agli Stati membri di adottare ulteriori misure contro il caro energia senza compromettere la sostenibilità dei conti pubblici.

    Atene propone, in particolare, di escludere entro determinati limiti alcune misure temporanee dall’indicatore della spesa netta e di tenere conto delle maggiori entrate IVA generate da un’inflazione energetica superiore alle attese.

    L’UE consente già maggiore spesa per la sicurezza energetica?

    Sì, ma non automaticamente. Gli Stati membri possono chiedere di estendere la clausola di salvaguardia nazionale a determinate misure di sicurezza energetica.

    Per il periodo 2026-2028 il quadro prevede un limite dello 0,3% del PIL all’anno e dello 0,6% cumulativo, nel rispetto delle condizioni e della procedura stabilite a livello europeo.

    Più flessibilità fiscale significa automaticamente nuovi bonus?

    No. Un maggiore spazio fiscale non comporta automaticamente l’introduzione di nuovi bonus o sussidi.

    I singoli governi devono decidere quali interventi adottare e verificarne la compatibilità con le regole europee applicabili.

    Quali misure propone concretamente la Grecia contro il caro energia?

    La proposta di Atene prevede che alcune misure nazionali temporanee di sostegno a consumatori e imprese possano essere escluse, entro un limite da definire, dall’indicatore europeo della spesa netta.

    La Grecia propone inoltre di consentire ai governi di tenere conto delle entrate IVA aggiuntive derivanti da un’inflazione energetica superiore alle attese .

    La flessibilità per la sicurezza energetica copre anche gli aiuti sulle bollette?

    Non automaticamente. La flessibilità europea esistente riguarda principalmente misure capaci di aumentare la resilienza energetica e ridurre strutturalmente la dipendenza dai combustibili fossili importati.

    La proposta della Grecia mira invece ad aprire maggiore spazio fiscale anche per alcune misure temporanee direttamente destinate a proteggere famiglie e imprese dall’aumento dei prezzi.

    Economia europea: cosa cambia per famiglie e imprese

    Segui NewsPrisma per gli aggiornamenti sull’economia europea, sul caro energia e sulle decisioni dell’Unione Europea che possono incidere su famiglie e imprese.