Comuni in dissesto finanziario: l’80,4% dei dissesti degli ultimi cinque anni in Campania, Calabria e Sicilia
Campania, Calabria e Sicilia concentrano più di quattro dissesti comunali su cinque dichiarati in Italia nell’ultimo quinquennio . La Relazione della Corte dei conti fotografa una crisi finanziaria fortemente concentrata nel Mezzogiorno.
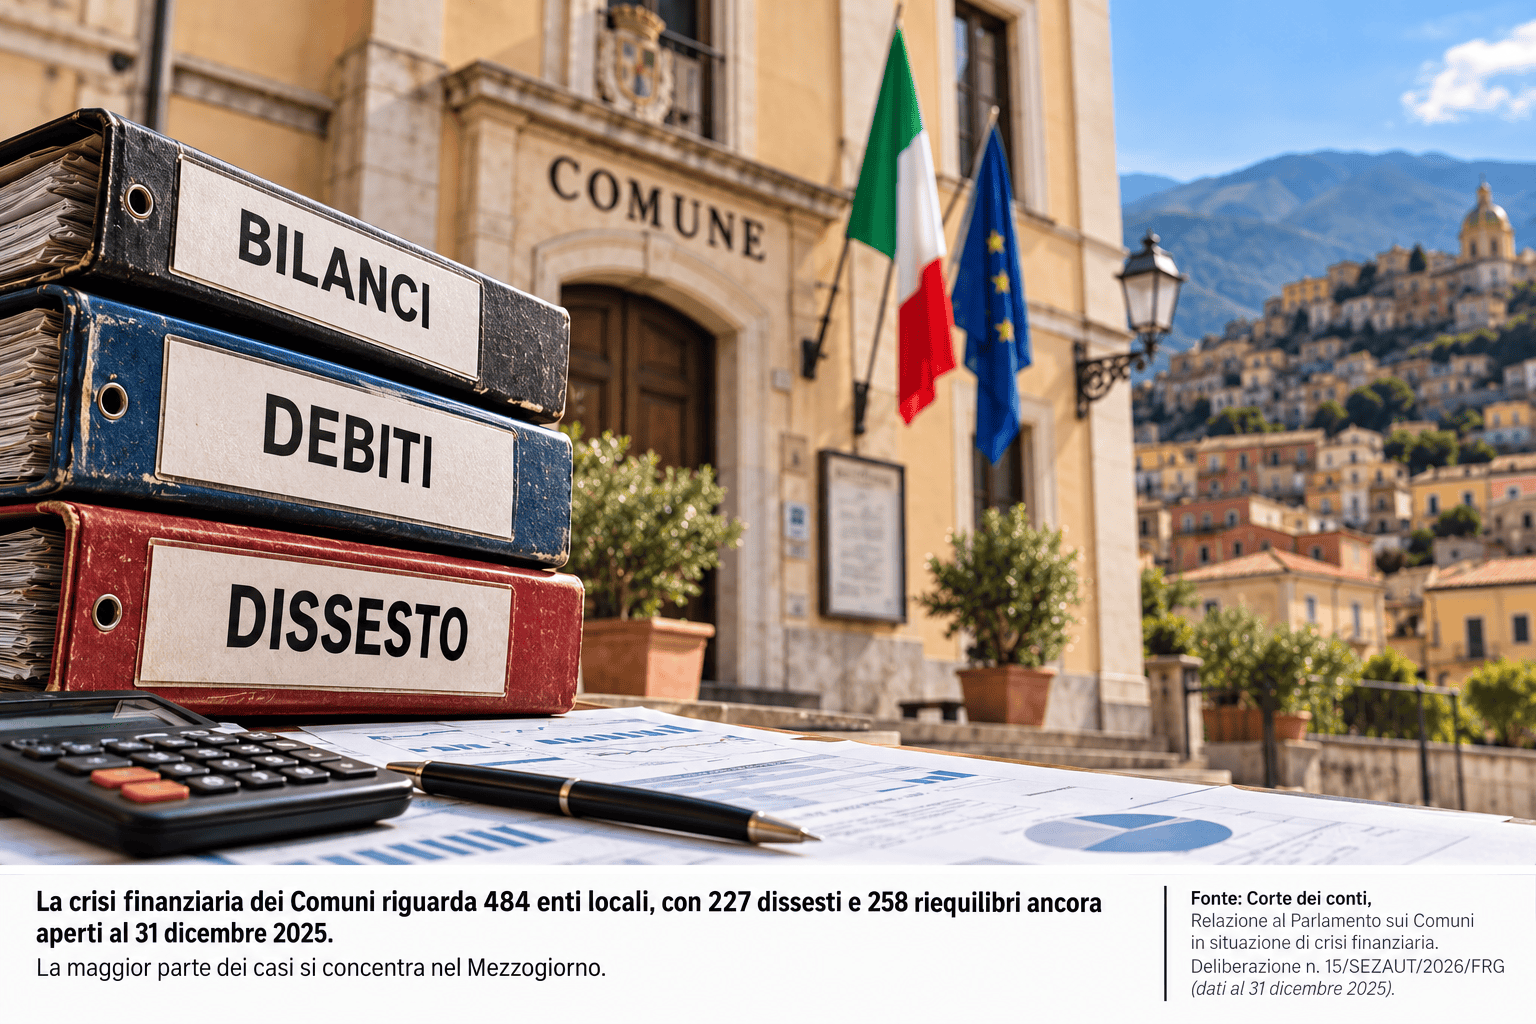
È la quota dei dissesti dichiarati in Italia negli ultimi cinque anni concentrata in Campania, Calabria e Sicilia.
Al 31 dicembre 2025 riguardano 484 enti locali, pari al 6,1% dei Comuni italiani.
Le crisi finanziarie considerate coinvolgono territori nei quali vivono circa 6,5 milioni di persone.
La crisi finanziaria dei Comuni italiani riguarda una quota minoritaria degli enti locali, ma presenta una fortissima concentrazione territoriale.
È quanto emerge dalla Relazione sui Comuni in situazione di crisi finanziaria approvata dalla Sezione delle Autonomie della Corte dei conti con la deliberazione n. 15/SEZAUT/2026/FRG e aggiornata al 31 dicembre 2025.
Sicilia, Calabria e Campania raccolgono insieme il 63,6% delle procedure di crisi complessivamente attivate e l’80,4% dei dissesti dichiarati negli ultimi cinque anni.
Il dato dell’80,4% non indica che otto Comuni su dieci di Campania, Calabria e Sicilia siano oggi in dissesto. Indica invece la quota dei dissesti dichiarati in tutta Italia nell’ultimo quinquennio che si concentra complessivamente nelle tre regioni.
Quanti Comuni italiani sono in dissesto o riequilibrio finanziario
Alla fine del 2025 risultano 485 procedure ancora aperte e in corso, riferite a 484 enti locali.
Nei territori interessati vivono circa 6,5 milioni di abitanti, mentre la massa passiva complessivamente stimata raggiunge 6,2 miliardi di euro.
Allargando l’analisi all’intero periodo considerato dalla Corte dei conti, le procedure attivate sul territorio nazionale sono state 1.448: 818 dissesti e 630 riequilibri, riferiti complessivamente a 1.033 Comuni.
Calabria, Sicilia e Campania concentrano le maggiori criticità
Le differenze territoriali diventano ancora più evidenti considerando quanti Comuni di ogni regione hanno sperimentato almeno una procedura di crisi finanziaria.
Seguono Puglia con il 28,4%, Lazio con il 24,1%, Molise con il 23,5% e Basilicata con il 22,1%. Nelle regioni del Centro-Nord l’incidenza complessiva risulta invece molto più contenuta.
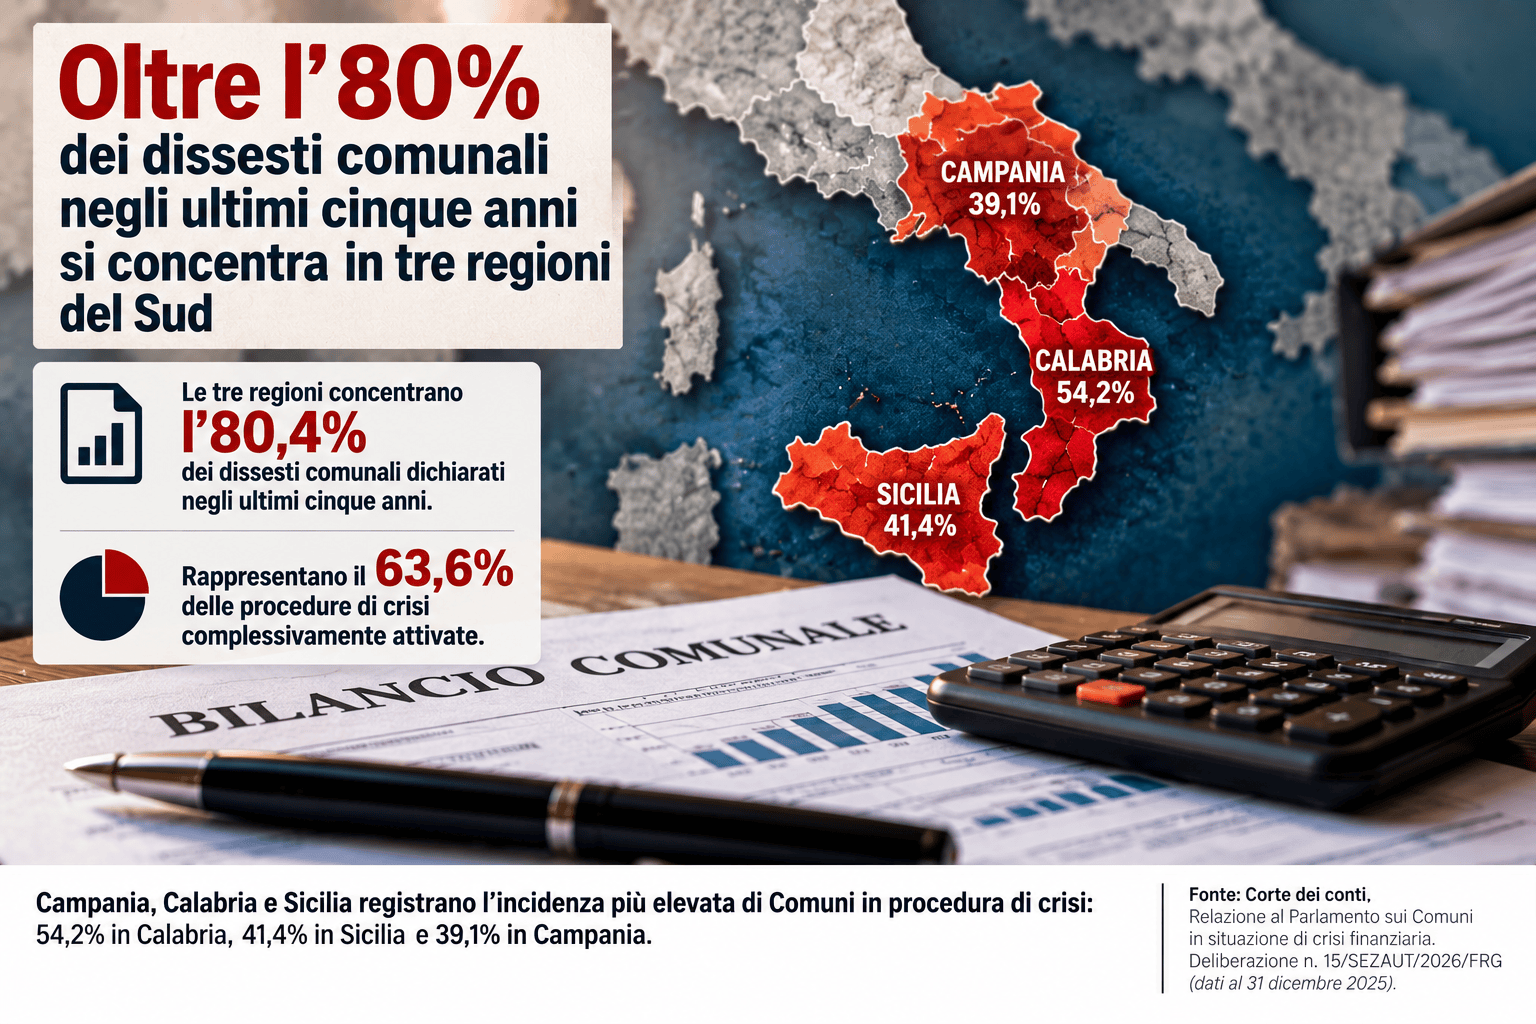
Il 54,2%, il 41,4% e il 39,1% descrivono la quota di Comuni delle rispettive regioni che hanno sperimentato almeno una procedura nel periodo analizzato. L’80,4% misura invece la concentrazione geografica dei dissesti dichiarati in Italia nell’ultimo quinquennio.
Che cosa significa per un Comune dichiarare il dissesto finanziario
Il dissesto finanziario è disciplinato dal Testo unico delle leggi sull’ordinamento degli enti locali, il TUEL.
L’articolo 244 stabilisce che lo stato di dissesto ricorre quando l’ente non è in grado di garantire l’assolvimento delle funzioni e dei servizi indispensabili oppure quando non può far fronte, attraverso gli strumenti ordinari previsti dalla legge, a crediti liquidi ed esigibili di terzi.
La formale dichiarazione è invece regolata dall’articolo 246 del TUEL: la deliberazione viene adottata dal consiglio dell’ente locale, deve valutare le cause della crisi ed è accompagnata da una dettagliata relazione dell’organo di revisione economico-finanziaria.
Una volta adottata, la deliberazione dello stato di dissesto non è revocabile. La procedura apre quindi un percorso specifico per affrontare le passività pregresse e ricostruire condizioni finanziarie sostenibili.
Dissesto e riequilibrio finanziario non sono la stessa procedura
Nei dati della Corte dei conti compaiono due strumenti distinti: il dissesto finanziario e la procedura di riequilibrio finanziario pluriennale.
Il riequilibrio, disciplinato dall’articolo 243-bis del TUEL, può essere utilizzato da Comuni e Province in presenza di squilibri strutturali in grado di provocare il dissesto quando le normali misure di riequilibrio non risultano sufficienti.
L’ente approva in questo caso un piano pluriennale contenente le misure necessarie per superare gli squilibri, ripianare il disavanzo e affrontare le passività individuate.
Il dissesto interviene invece quando ricorrono le condizioni più gravi individuate dall’articolo 244. Per questo le due procedure non devono essere utilizzate come sinonimi quando si interpretano i dati nazionali.
Il risanamento dei Comuni resta una delle criticità
La distribuzione territoriale non è l’unico elemento evidenziato dalla magistratura contabile. La relazione richiama anche l’efficacia e la durata delle procedure di risanamento.
Dei 23 dissesti dichiarati nel 2025, 14 erano stati preceduti da un riequilibrio non andato a buon fine.
La Corte evidenzia inoltre che soltanto il 17,1% dei dissesti conclusi dal 2007 è terminato entro il quinquennio previsto. La durata delle procedure diventa quindi un indicatore importante per valutare la capacità del risanamento di riportare gli enti verso un equilibrio effettivamente stabile.
Perché le crisi finanziarie si concentrano negli stessi territori
La forte concentrazione geografica porta la Corte dei conti a leggere il fenomeno oltre le sole decisioni del singolo Comune.
Secondo la magistratura contabile, nei territori maggiormente coinvolti entrano in gioco anche fattori economici, sociali, organizzativi e istituzionali , insieme alle differenti capacità dei sistemi territoriali di prevenire e affrontare gli squilibri.
Contano la capacità di riscossione delle entrate, la gestione delle passività accumulate, l’organizzazione amministrativa e la sostenibilità nel tempo dei costi necessari per garantire i servizi.
Le percentuali regionali descrivono la distribuzione delle procedure, ma non permettono da sole di attribuire una causa unica alla crisi finanziaria di ciascun ente. Ogni situazione deve essere valutata alla luce dei bilanci, delle passività e del contesto amministrativo specifico.
Cosa significa la crisi finanziaria per cittadini e servizi comunali
I numeri della relazione non riguardano soltanto i bilanci degli enti locali. Nei Comuni interessati dalle procedure vivono circa 6,5 milioni di persone.
Un’amministrazione in crisi deve affrontare contemporaneamente la gestione delle passività accumulate, il recupero degli equilibri di bilancio e la necessità di mantenere le funzioni e i servizi che la normativa considera indispensabili.
La massa passiva stimata in 6,2 miliardi di euro rappresenta quindi la dimensione finanziaria di un problema che può prolungarsi nel tempo, soprattutto quando le procedure di risanamento non riescono a chiudersi nei tempi previsti.
Proprio per questo, la relazione richiama la necessità di rafforzare la prevenzione delle crisi e di rendere gli interventi più aderenti alle caratteristiche dei territori e degli enti coinvolti.
FAQ sui Comuni in dissesto finanziario
Quali regioni hanno la maggiore incidenza di Comuni in crisi finanziaria?
La maggiore incidenza si registra in Calabria con il 54,2%, seguita dalla Sicilia con il 41,4% e dalla Campania con il 39,1%, considerando i Comuni che hanno sperimentato almeno una procedura.
Quanti Comuni italiani hanno una procedura di crisi ancora aperta?
Al 31 dicembre 2025 risultano 485 procedure aperte relative a 484 enti locali: 227 dissesti e 258 riequilibri. Gli enti coinvolti rappresentano circa il 6,1% dei Comuni italiani.
L’80,4% dei Comuni di Campania, Calabria e Sicilia è in dissesto?
No. L’80,4% indica la quota dei dissesti dichiarati in Italia negli ultimi cinque anni che si concentra complessivamente nelle tre regioni.
Qual è la differenza tra dissesto e riequilibrio finanziario?
Sono procedure diverse. Il dissesto è regolato dagli articoli 244 e seguenti del TUEL, mentre il riequilibrio finanziario pluriennale è disciplinato dall’articolo 243-bis e riguarda enti con squilibri strutturali che possono condurre al dissesto.
Quando un Comune può essere considerato in dissesto finanziario?
Secondo l’articolo 244 del TUEL, lo stato di dissesto ricorre quando l’ente non può garantire funzioni e servizi indispensabili oppure non può far fronte a determinati crediti liquidi ed esigibili con gli strumenti ordinari previsti dalla legge.
Enti locali e finanza pubblica: seguire i dati oltre i titoli
Segui NewsPrisma per gli aggiornamenti sui conti degli enti locali, sulla finanza pubblica e sui dati economici che incidono sui territori e sui servizi.
Lascia un commento